Por un parque público de vivienda financiado con la devolución del rescate bancario
Por Pedro Casas
En un artículo anterior titulado “El derecho a la vivienda es incompatible con su mercantilización” , defendía que el afán de lucro que es intrínseco al mercado lo hace incompatible con el disfrute de ese derecho humano y recogido en la Constitución de 1978.
Cualquier medida paliativa que trate de poner freno y regular el mercado tendrá una duración efímera, no sólo por la resistencia de los poderosos, sino también por considerarse un ataque a uno de los pilares del capitalismo, la propiedad, consagrada también en dicha constitución.
Por eso hay que buscar vías posibles, hasta tanto no seamos capaces de superar el actual sistema, para poder disfrutar de ese derecho que es universal. Y una de esas vías sería la creación de un amplio parque de vivienda de gestión pública directa (por parte de las tres administraciones públicas central, autonómica y local), que pueda satisfacer las demandas del conjunto de la población, de las personas más vulnerables pero también de las trabajadoras que su sueldo no soporta los actuales precios de alquiler y venta. El mercado no desaparecería, quedando limitado a quienes puedan y quieran acceder a mejores condiciones, como ocurre con la sanidad, cuyas necesidades básicas quedan satisfechas por el servicio público, y quien quiera se busca seguros complementarios.
No tengo suficiente información para cuantificar ese parque público de vivienda, pero quizás pudiera acercarse al millón de pisos en nuestro país, lo que supone una importante cantidad de recursos públicos para su financiación. ¿Lo podrían soportar los Presupuestos respectivos en un tiempo razonable, como podría ser una década?
Claro que sí; los gastos de defensa, por ejemplo, son superiores, y ninguno de los defensores del sistema los considera inviables. Pero podemos pensar en fórmulas audaces de financiación, y una de ellas, de elevado volumen, sería el dinero del rescate a la banca, que todavía no han devuelto. Paso a explicarlo, para quien no lo recuerde.
La crisis financiera mundial iniciada en 2008 desencadenó un desplome de las economías que arrojó al paro a millones de trabajadores. Como consecuencia de esta situación, cientos de miles de familias no pudieron seguir pagando sus hipotecas bancarias, siendo desahuciadas de sus viviendas.
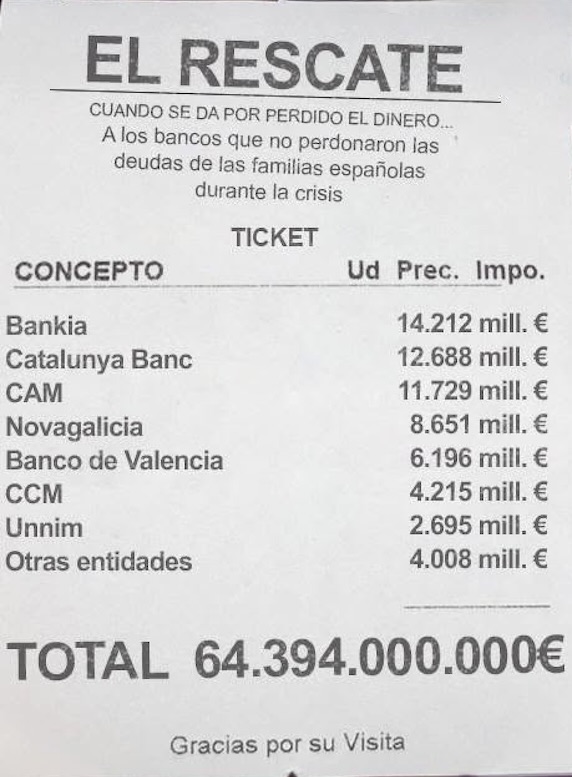
Mientras esto ocurría, el estado inyectaba decenas de miles de millones de euros al sector bancario para evitar su desplome. En total fueron más de 100.000 millones de euros, entre capital, compra de activos (SAREB), avales y otros costes. A esta cantidad se pueden añadir otros costes hasta el año 2032 en torno a 30.000 millones adicionales.
Es decir, la banca fue rescatada (distribuida de manera desigual), y, salvo una pequeña cantidad, no ha devuelto ese dinero público, pese a los astronómicos beneficios que presenta cada año, más de 120.000 en la suma de los cuatro últimos ejercicios.
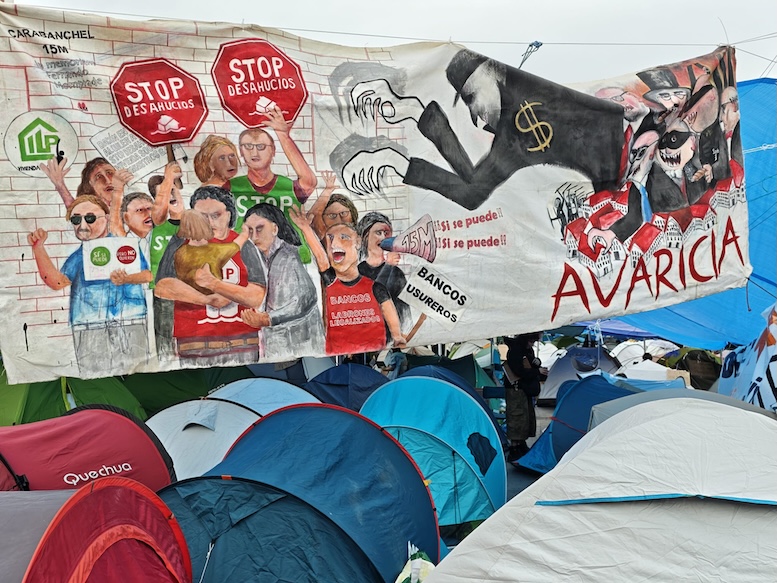
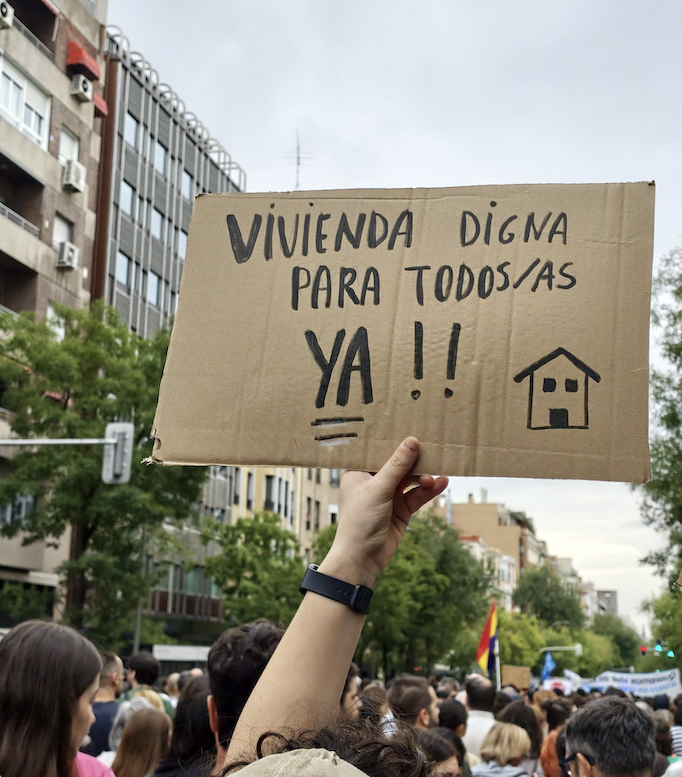
Casi 20 años después vuelve a producirse una nueva crisis sin precedentes en el acceso a la vivienda, en este caso ligada más a los contratos de alquiler, cuyas subidas dessorbitadas, vuelven a desahuciar a miles de familias de su vivienda de toda la vida, mientras los precios de venta alejan cada vez más la posibilidad de compra a millones de trabajadores de este país.
Se trata de garantizar que cualquier persona o familia pueda disponer de una vivienda digna abonando un alquiler que no exceda el 20-30% de sus ingresos, para poder así afrontar el resto de gastos necesarios para su vida (alimentación, ropa, etc). Y esto sólo se consigue con un amplio parque de viviendas gestionadas directamente por las instituciones públicas, del ámbito estatal, autonómico y municipal.
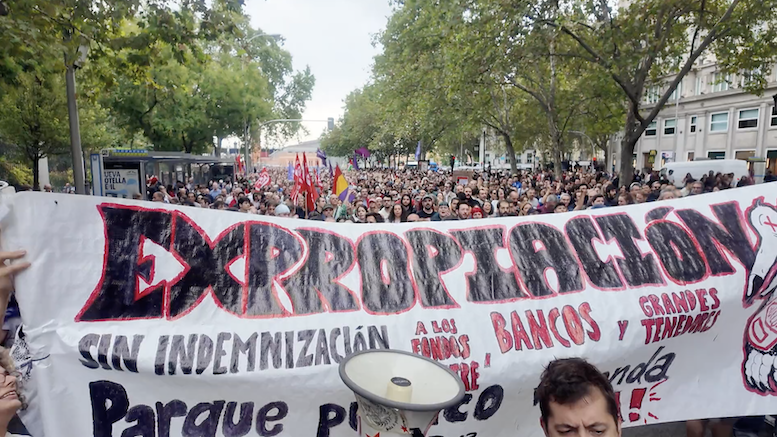
Este amplio parque puede conformarse por medio de: nueva construcción, en solares propios o adquiridos; los pisos acumulados por la SAREB (para “sanear las cuentas de la banca”); y la expropiación de viviendas en desuso.
Este ambicioso plan requiere de una fuerte inversión, que debería financiarse, en buena medida, con la devolución, por parte de la banca, del dinero público que recibió en su día para su rescate. Saneadas ya sus cuentas, y con enormes beneficios, es el momento de devolver al Estado lo que le prestó.
Sólo así se podrá solucionar la actual urgencia habitacional, y garantizar, de manera estable, el derecho a la vivienda, porque es de justicia y además así lo recoge la Constitución, que para otras cosas, bien que nos la aplican.
* Pedro Casas es sociólogo y veterano activista de los movimientos sociales madrileños.
Más artículos del autor
Comparte, tus amig@s lo agradecerán…
Mastodon: @LQSomos@; Friendica: Loquesomos;
UpScrolled: @LQSomos; Telegram: LoQueSomosWeb;
Bluesky: LQSomos; Facebook: LoQueSomos;
Instagram: LoQueSomos; WhatsApp: LoQueSomos;
Youtube: @LoquesomosAudiovisual