¿Bajar impuestos o mejorar la progresividad fiscal?
Por Santiago González Vallejo*
En los programas políticos de las elecciones siempre hay una referencia al apartado fiscal. De hecho, la caracterización derecha e izquierda viene en gran medida en función de las diferentes opciones que los partidos asumen en lo referente a cómo, cuando y a quién se van a establecer los impuestos.
Impuestos necesarios para sufragar qué políticas, su intensidad y calidad.
El mantra de la derecha es menos impuestos. Los corolarios no explícitos son qué y quienes serían afectados por esas reducciones de ingresos públicos. Puede disfrazarse esa derecha en afirmaciones abstractas de que una reducción de impuestos puede ocasionar un incremento de la actividad económica (como si la actividad pública no lo hiciera) y de ahí, un aumento de la recaudación. Es la teoría de Laffer hecha en una servilleta de papel y no confirmada. También, que la reducción o eliminación de gastos ‘superfluos’ o ciertas partidas sociales y antipatrióticas, (cooperación, políticas de cohesión, integración de personas migrantes, vulnerables,…) cuadrarían las cuentas.
El planteamiento general de la izquierda sería, por el contrario, buscar ingresos públicos acordes a las necesidades sociales o de inversión y en función de los mismos, buscar los ingresos públicos buscando un crecimiento a lo largo del tiempo. Actualmente, hay pocas empresas o entidades públicas generadoras de ingresos públicos que podrían aliviar la carga impositiva, después de malvender Endesa, Gas Natural, Argentaria, …. y mejorar nuestra capacidad productiva como país desde el sector público como sí lo tiene Italia, Alemania, Francia, etc.
Pero en todo caso, hay que plantear la pregunta que inicia este artículo. ¿Bajar o aumenta impuestos o mejorar la progresividad del sistema fiscal?
La derecha, tanto el PP, como Vox, y en su día Ciudadanos, junto con Junts ponen su foco en suprimir los Impuestos sobre el Patrimonio, Sucesiones, …. que afectan a los contribuyentes con altas rentas o riquezas y no, por ejemplo, en reducir los tipos del IVA o rebajar algunos de ellos de consumo popular, transporte público, etc. Quieren eliminar o reducir los impuestos que afectan a las clases pudientes.
‘No bajar impuestos’.

El gobierno actual PSOE SUMAR se enfrentó a la ofensiva de la derecha rectora de muchas Comunidades Autónomas que suspendió de facto las existencias de los Impuestos sobre el Patrimonio y sobre Sucesiones. Estos impuestos fueron cedidos a las Comunidades Autónomas desde tiempos de González – Aznar, con el error estratégico en mi opinión, de darles capacidad normativa, fomentando la competitividad fiscal entre ellas. Lo que hizo el Gobierno vigente fue únicamente el establecimiento del Impuesto sobre las Grandes Fortunas, con lo que anulaba la bonificación del 100 % del impuesto sobre el Patrimonio que había establecido la Comunidad de Madrid y después estaban replicando otras Comunidades, como la de Andalucía. Con respecto, a la segunda norma, el impuesto sobre Sucesiones y Donaciones, el PSOE retrasó la tramitación legislativa del Impuesto sobre las Grandes Herencias de SUMAR, ante la dejadez de su ministerio de Hacienda, que hubiera permitido gravar esos incrementos patrimoniales procedentes de las grandes herencias, estableciendo ese impuesto anti aristocrático que anularía las bonificaciones de la derecha autonómica.
Pero hay otra gran espina en el corazón de la menor progresividad del sistema fiscal español. Nos referimos a la dualidad de las tablas fiscales en el Impuesto sobre la Renta de las Personas Físicas. En España, y en pocos otros países, las rentas del trabajo tienen unos tipos más progresivos que los establecidos a las rentas procedentes del capital, que incluso tienen unos tramos más holgados. Por ejemplo, si el ingreso anual por rentas de trabajo son 28.000 euros, el tipo aproximado (en función de la suma de los tramos estatal y autonómico) sería del 30%. Esa misma cantidad de renta procedente de ingresos como dividendos, tendría un tipo del 21 %.
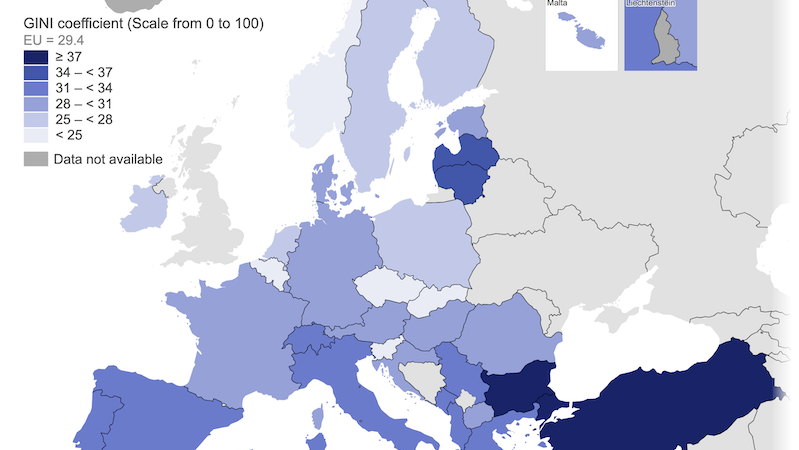
Esta situación, nacida desde los años liberales del PSOE de Zapatero, junto con otros agujeros en el impuesto de sociedades, etc., es la que puede explicar, por lo menos parcialmente, que el 1% de la población española posee el 26 % del total de la riqueza española, en palabras de Ada Colau y la necesidad democrática de establecer un impuesto a los súper ricos y corregir aspectos de nuestro sistema fiscal, como el que hemos señalado de la dualidad de tablas en el IRPF, para que mejore la progresividad fiscal en nuestro país.
* Publicado originalmente en Revista Política, nº 90, noviembre 2026. Santiago González Vallejo, economista y activista social. Fundador del Comité de Solidaridad con la Causa Árabe – CSCA.
Comparte, tus amig@s lo agradecerán…
Mastodon: @LQSomos@; Friendica: Loquesomos;
UpScrolled: @LQSomos; Telegram: LoQueSomosWeb;
Bluesky: LQSomos; Facebook: LoQueSomos;
Instagram: LoQueSomos; WhatsApp: LoQueSomos;
Youtube: @LoquesomosAudiovisual